今年の年末調整は、去年と何かが違うと聞いて、不安になりますよね。
基礎控除や扶養の収入ラインが変わると、書類の書き方も変わってきます。
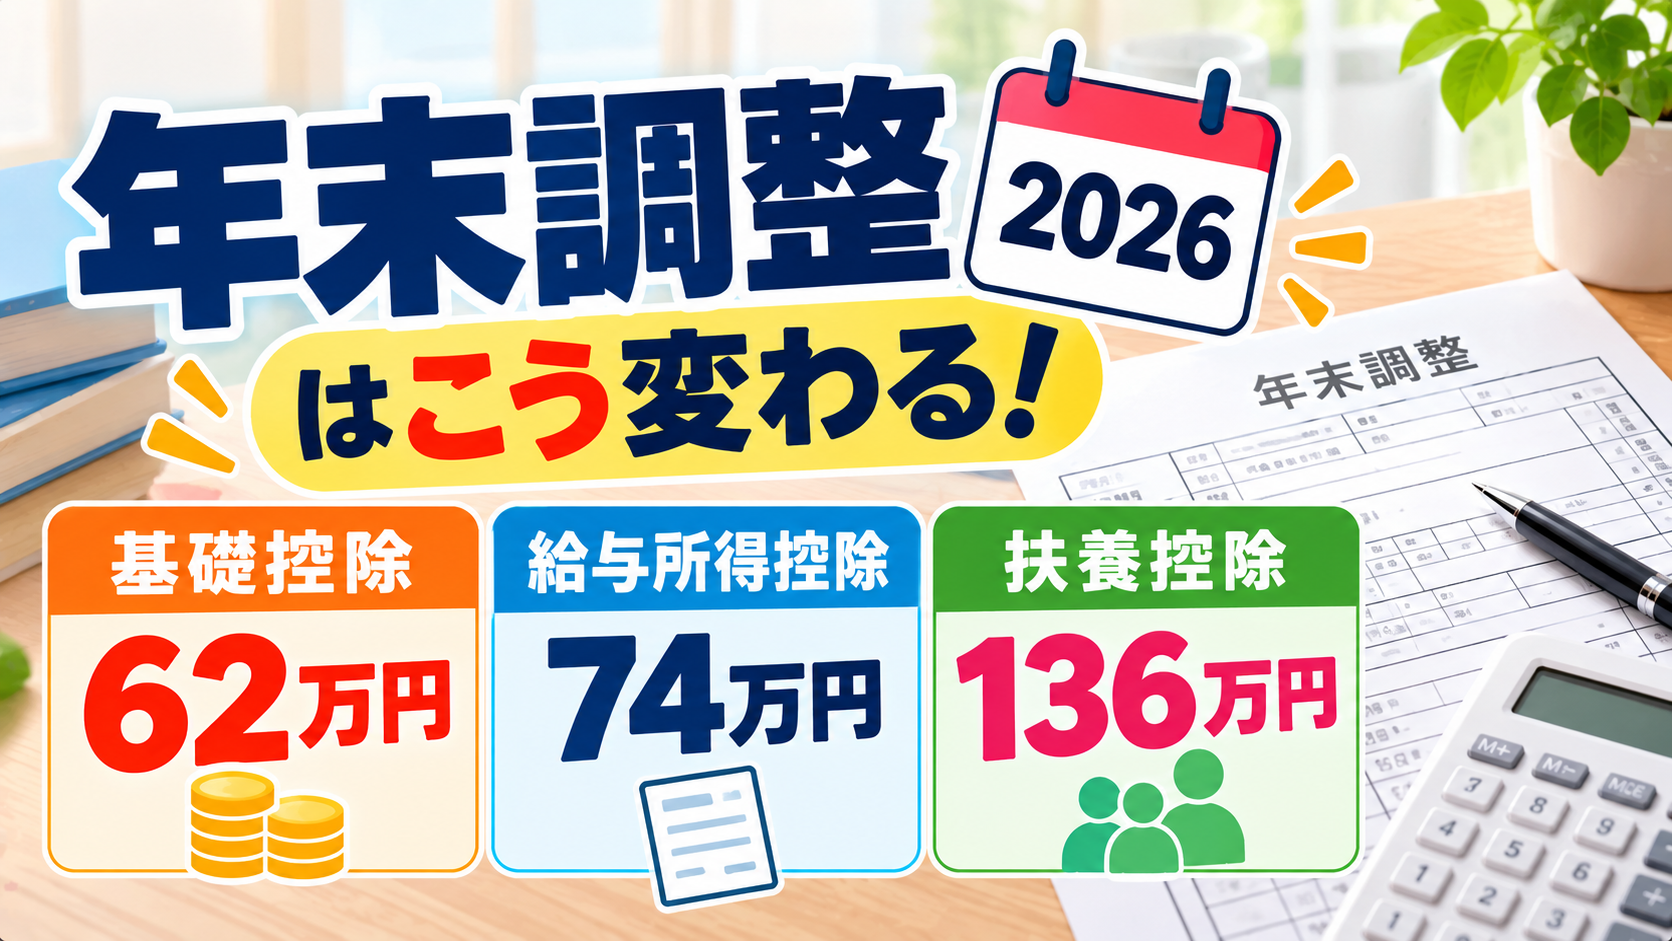
結論から言うと、基礎控除は58万円から62万円に、給与所得控除の最低保障額は65万円から74万円に引き上げられました。
給与だけの場合の扶養の収入ラインも、123万円以下から136万円以下へ変わっています。
この記事では、国税庁「令和8年分 年末調整のしかた」をもとに、令和8年分の変更点を整理します。
いつの年末調整から変わるのか、書類は何を出せばよいのかまで、順番に確認していきましょう。
この記事で分かること
- 変更は令和8年12月1日以後に行う年末調整から適用される
- 基礎控除(本則)は58万円から62万円、給与所得控除の最低保障額は65万円から74万円
- 扶養親族などの所得要件が変わり、給与だけの場合の収入は123万円以下から136万円以下に
- 23歳未満の扶養親族がいると、一般生命保険料控除の限度額が4万円から6万円に
- 年末調整の源泉所得税の納期限は令和9年1月12日(火)
令和8年分の年末調整で変わる基礎控除と給与所得控除
変更はいつから適用される?
今回の改正は、令和8年度税制改正で決まったものです。
原則として、令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
このため、令和8年12月に行う年末調整から、新しい基礎控除額や給与所得控除後の金額の表を使うことになります。
令和8年11月までの給与等の源泉徴収事務に変更はありません。
毎月の給与から引かれる所得税の額は、11月までは今までと同じです。
12月の年末調整で、引上げ後の基礎控除額を使って1年間の税額を計算し、毎月の源泉徴収税額との差を精算する流れになります。
基礎控除は58万円から62万円に
所得税の基礎控除(本則)は、58万円から62万円に引き上げられました。
実際の控除額は、合計所得金額に応じて、この62万円に加算額を足した金額になります。
たとえば、合計所得金額が132万円以下(収入が給与だけの場合は206万円以下)なら、基礎控除額は95万円から99万円になります。
合計所得金額が132万円を超え336万円以下(給与だけの場合は206万円超475万1,999円以下)なら、88万円から104万円に変わります。
合計所得金額が2,350万円を超える場合の基礎控除額に、今回の改正はありません。自分の所得区分は、給与所得控除後の金額や源泉徴収票で確認しましょう。
なお、基礎控除の引上げに伴い、令和9年分以後の「源泉徴収税額表」も改正されました。
来年以降の毎月の源泉徴収にも関わる変更です。
給与所得控除の最低保障額は74万円に
給与所得控除では、65万円だった最低保障額が74万円に引き上げられました。
給与等の収入金額が190万円以下の場合の控除額が、これまでの65万円から74万円になります。
収入が190万円を超え220万円以下の場合は、収入金額の30%に8万円を足した額で計算します。
ただし、69万円未満になる場合は69万円とされています。
収入が220万円を超える場合の給与所得控除額に、改正はありません。
国税庁の冊子には、新しい「年末調整等のための給与所得控除後の給与等の金額の表」が載っています。
勤務先の経理担当の方は、この表を使って計算することになります。
年末調整の変更点は、数字が多くて頭に入りにくいものです。最新年度版の解説書を手元に置いておくと、記入で迷ったときにすぐ調べられます。
\ 改正点を最新版で確認 /
令和8年分の年末調整で変わる扶養と配偶者の所得要件
扶養親族と同一生計配偶者は収入136万円以下に
基礎控除の引上げに伴い、扶養控除などの対象になる親族の所得要件も改正されました。
扶養親族と同一生計配偶者は、合計所得金額が58万円以下から62万円以下に変わっています。
収入が給与だけの場合は、123万円以下から136万円以下になります。
この収入金額は、給与所得控除の改正を前提とした目安で、特定支出控除を使う場合は金額が変わります。
勤労学生の所得要件も、85万円以下から89万円以下に変わりました。
給与だけの場合の収入では、150万円以下から163万円以下になります。
特定親族と配偶者特別控除の対象も変わる
特定親族(19歳以上23歳未満の親族)の所得要件は、58万円超123万円以下から、62万円超123万円以下になりました。
給与だけの場合の収入では、123万円超188万円以下から、136万円超197万円以下です。
配偶者特別控除の対象になる配偶者は、58万円超133万円以下から、62万円超133万円以下に変わりました。
給与だけの場合の収入では、123万円超201万5,999円以下から、136万円超207万円以下になります。
扶養控除等申告書の提出が必要になる場合
扶養親族等の要件の改正は、令和8年12月1日以後に支払う給与等から適用されます。
この改正で新たに要件を満たすことになった親族がいる場合は、扶養控除などを受けるために「給与所得者の扶養控除等(異動)申告書」などの提出が必要です。
たとえば、これまで収入が123万円を超えていて扶養に入れられなかった親族が、136万円以下で要件を満たすようになるケースが当てはまります。
該当しそうな家族がいる方は、勤務先の案内に沿って、早めに申告書を準備しておきましょう。
社内の提出期限や、提出に使う書式は勤務先によって異なります。国税庁の冊子は経理担当者向けの内容なので、書き方に迷ったら勤務先の案内を優先してください。
令和8年分の年末調整で変わる生命保険料控除の特例
23歳未満の扶養親族がいる場合の特例
令和8年分と令和9年分に限り、年齢23歳未満の扶養親族を持つ人には、一般生命保険料控除の特例が設けられました。
新生命保険料に係る一般生命保険料控除の計算が、特例の表で行われます。
対象になるかどうかは、扶養親族の年齢を基準に確認します。
新生命保険料の控除額の計算
控除額は、年間の新生命保険料の金額に応じて、次のように計算します。
- 30,000円以下:新生命保険料の全額
- 30,000円超60,000円以下:新生命保険料×1/2+15,000円
- 60,000円超120,000円以下:新生命保険料×1/4+30,000円
- 120,000円超:一律60,000円
たとえば、年間の新生命保険料が12万円を超える場合の控除額は、一律6万円になります。
生命保険料控除証明書に書かれている金額を、この表に当てはめて確認しましょう。
適用限度額は6万円、合計限度額は12万円
旧生命保険料と、この特例が使える新生命保険料を支払った場合の一般生命保険料控除の適用限度額は、4万円から6万円に引き上げられました。
一般生命保険料控除、介護医療保険料控除、個人年金保険料控除の合計適用限度額は、これまでと同じ12万円です。
一般生命保険料控除だけが増えても、3つの合計の上限は変わりません。
保険料控除申告書には、保険会社から届く控除証明書が必要です。
書類が届いたら、なくさないようにまとめて保管しておきましょう。
年末調整の時期は、控除証明書や申告書など、紙の書類が一気に増えます。クリアファイルやファイルボックスにまとめておくと、提出日に慌てずにすみます。
\ 書類をなくさず整理 /
年末調整の納期限と準備のポイント
年末調整の納期限
年末調整に係る源泉徴収をした所得税及び復興特別所得税の納期限は、令和9年1月12日(火)です。
納期の特例の承認を受けている場合は、令和9年1月20日(水)になります。
この納期限は、給与を支払う勤務先が税務署へ納める期限です。
従業員が勤務先へ書類を出す期限は会社ごとに異なるため、社内の案内で確認しましょう。
手元にそろえておくもの
年末調整では、扶養控除等申告書、基礎控除申告書、保険料控除申告書などを提出します。
生命保険料や地震保険料の控除を受ける場合は、控除証明書も必要です。
まず、勤務先から配られる書類の一覧を確認します。
その上で、家族の収入や年齢の変化を整理しておくと、記入がスムーズです。
国税庁の冊子には、令和9年分の給与の源泉徴収事務に関する内容も載っています。
経理担当の方は、来年に向けた変更点も合わせて確認しておくと安心です。
困ったときの相談先と電子化
国税庁は、チャットボットの「税務職員ふたば」を用意しています。
年末調整の各種申告書の書き方や添付書類について、AIを活用して自動で回答する仕組みです。
公開期間は、令和8年10月頃から令和9年1月下旬までの予定と案内されています。
また、年末調整手続の電子化に向けて、国税庁は「年末調整控除申告書作成用ソフトウェア(年調ソフト)」を無償で提供しています。
書類の作成や確認、保管の手間を減らしたい勤務先や従業員にとって、選択肢のひとつです。
控除額の計算は、紙に書き出して電卓で確かめると、数字の見落としに気づきやすくなります。見やすい大きなキーの電卓があると、書類作業もはかどります。
\ 計算ミスを防ぐ一台 /
まとめ
令和8年分の年末調整は、基礎控除の引上げなどで、去年と計算が変わります。
押さえておきたいポイントは次のとおりです。
- 令和8年12月1日以後に行う年末調整から適用される(11月までの源泉徴収に変更はない)
- 基礎控除(本則)は58万円から62万円、給与所得控除の最低保障額は65万円から74万円
- 扶養親族・同一生計配偶者は、給与だけの場合の収入が123万円以下から136万円以下に
- 23歳未満の扶養親族がいる場合、一般生命保険料控除の限度額は6万円に(合計限度額は12万円のまま)
- 源泉所得税の納期限は令和9年1月12日(火)
勤務先ごとに提出期限や書式が違うため、配られた案内を確認しながら、早めに準備を進めてください。